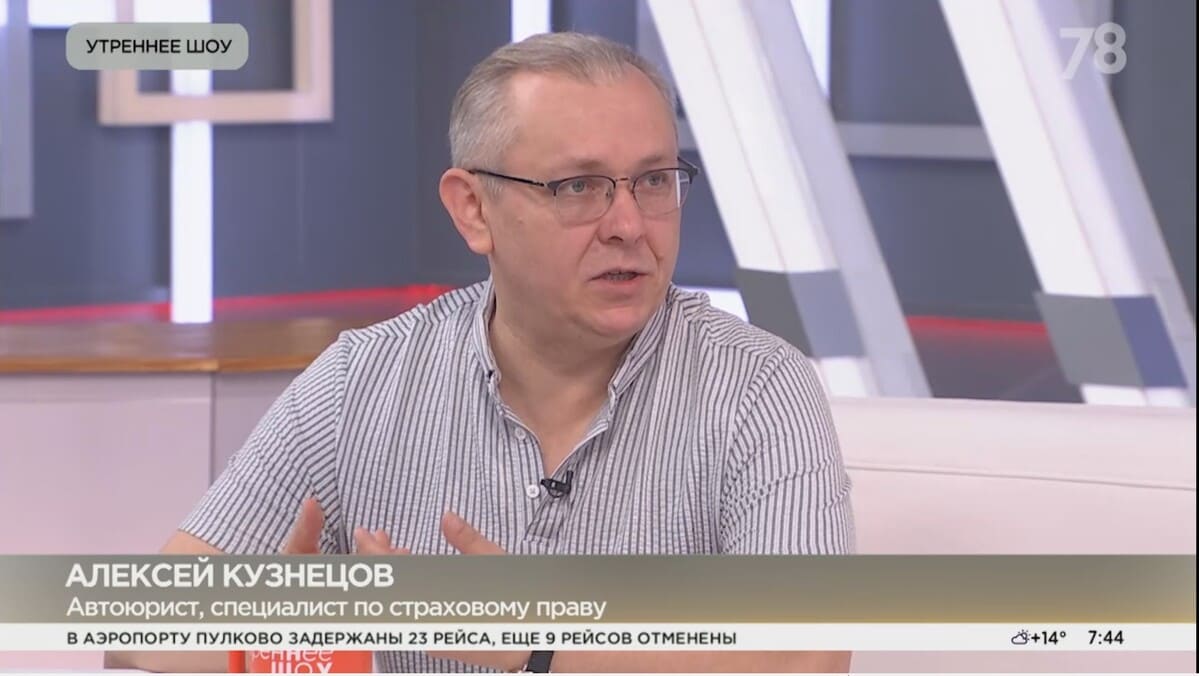
Руководитель юридического направления Экспертной компании Геометрия Алексей Кузнецов принял участие в «Утреннем шоу» на 78 канале и рассказал, зачем автомобилисты оформляют добровольное страхование автогражданской ответственности, какие риски покрывает такой полис и чем ДАГО отличается от Каско.
Страховые компании отмечают рост интереса к добровольному страхованию ответственности автомобилистов. За первое полугодие сборы по этому направлению достигли почти 2,5 млрд рублей — на 14% больше, чем годом ранее.
Одна из причин такого спроса — действующего лимита ОСАГО все чаще не хватает для полного возмещения ущерба после ДТП.
Что такое ДАГО
ДАГО — это добровольное страхование автогражданской ответственности. Такой полис увеличивает сумму, в пределах которой страховая компания возмещает ущерб, если ее клиент стал виновником ДТП.
По ОСАГО лимит выплаты за поврежденное имущество составляет 400 тысяч рублей. Он был установлен еще в 2014 году. С тех пор стоимость автомобилей, запчастей и ремонта существенно выросла. Сегодня даже замена бампера и нескольких фонарей на автомобиле среднего класса может обойтись в сумму, близкую к этому лимиту.
Если ущерб превышает страховое возмещение по ОСАГО, недостающую сумму потерпевший может потребовать непосредственно с виновника аварии. ДАГО позволяет увеличить страховое покрытие и снизить риск того, что значительную часть ущерба придется компенсировать из собственных средств.
Какой лимит можно выбрать
Условия ДАГО определяет страховая компания. В зависимости от программы лимит ответственности может быть увеличен:
- до 800 тысяч рублей;
- до 1 млн рублей;
- до 3 млн рублей.
Теоретически страховая компания может предложить и более высокий лимит. Однако среди обычных розничных программ чаще встречаются полисы с покрытием до 3 млн рублей, а наиболее востребованный вариант — до 1 млн рублей.
Сколько стоит ДАГО
Стоимость добровольного страхования ответственности устанавливает сама страховая компания. В отличие от ОСАГО, здесь нет регулируемого государством тарифного коридора.
По словам Алексея Кузнецова, полис с лимитом до 1 млн рублей может стоить примерно 6–8 тысяч рублей. Цена отдельных программ доходит до 10 тысяч рублей. Иногда ДАГО оказывается даже дороже обязательного полиса ОСАГО.
Стоимость зависит от правил конкретной страховой компании, размера покрытия и предусмотренных договором условий.
Чем ДАГО отличается от Каско
Главное различие заключается в том, чей ущерб покрывает страховка.
ДАГО страхует ответственность водителя. Если он станет виновником ДТП, страховая компания возместит ущерб другому участнику аварии — в пределах установленного договором лимита.
Каско защищает автомобиль самого страхователя. В зависимости от условий договора полис может покрывать повреждение машины в ДТП, пожар, стихийные явления, угон и другие риски.
Таким образом, ДАГО не заменяет Каско: эти виды страхования предназначены для разных ситуаций.
Поможет ли ДАГО, если у виновника нет ОСАГО
Нет. ДАГО защищает водителя на случай, если виновником аварии окажется он сам. Если автомобиль пострадал по вине другого водителя, у которого нет ОСАГО, обычный полис добровольного страхования ответственности эту ситуацию не покрывает.
Для таких случаев страховые компании предлагают отдельные программы Мини Каско. Они могут предусматривать выплату, если виновник ДТП не застраховал свою ответственность.
Существуют и другие варианты Мини Каско — например, программы, защищающие только от наиболее серьезных рисков:
- полной гибели автомобиля;
- угона.
При небольших повреждениях собственник ремонтирует машину самостоятельно, а при полной утрате автомобиля получает страховое возмещение.
Кому стоит задуматься о ДАГО
Дополнительное страхование ответственности особенно актуально для водителей, которые хотят защитить себя от крупных финансовых требований после ДТП. Даже авария без тяжелых последствий может привести к дорогостоящему ремонту, особенно если поврежден новый или премиальный автомобиль.
Перед оформлением полиса важно внимательно изучить договор: проверить размер покрытия, перечень исключений и порядок выплаты. Само название программы еще не гарантирует, что она будет действовать во всех предполагаемых водителем ситуациях.
Материал подготовлен по мотивам сюжета программы «Утреннее шоу» телеканала 78 от 22.07.2026 г.